 +250.000
 +5 millones
 +3.000
 +90.000
 +300
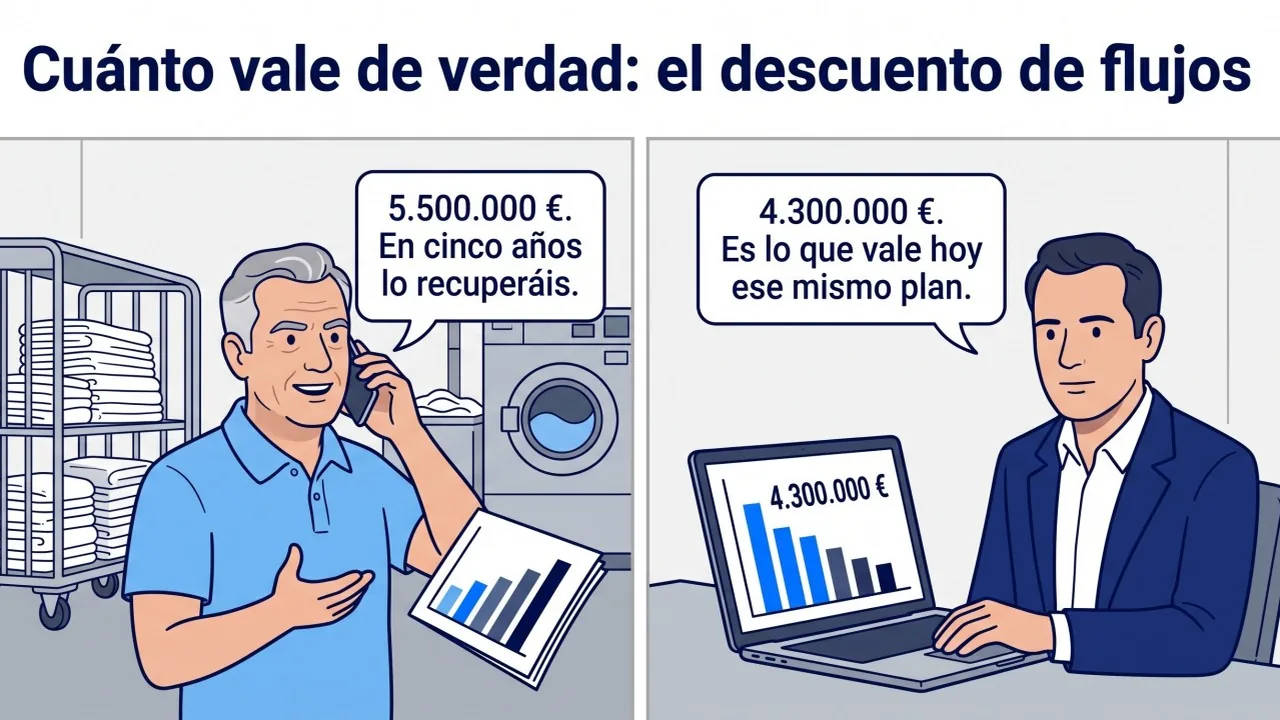
El descuento de flujos de caja es el método con el que un fondo calcula cuánto vale tu empresa hoy. Este caso lo hace paso a paso con las cifras de una lavandería industrial.
Las cinco columnas del Excel de Julián
Julián me llamó un martes de enero. Quería saber cuánto vale su empresa. Antes de que le preguntara nada, me lo dijo él: cinco millones y medio, más o menos.
Julián tiene 57 años y es dueño de una lavandería industrial en Alicante que trabaja para hoteles y hospitales. La montó su padre en 1983. Cincuenta y cinco empleados, dos naves en alquiler y ni un préstamo en el balance. Gana unos 800.000 euros de EBITDA, el beneficio antes de intereses, impuestos y amortizaciones.
El número salía de un Excel que me mandó esa misma tarde. Cinco columnas, de 2026 a 2030, con el EBITDA que iba a ganar cada año: 900.000, 1.000.000, 1.100.000, 1.200.000 y 1.300.000. Dos hospitales nuevos y una cadena de hoteles con la que ya negociaba. Lo tenía todo documentado.
“Suma las cinco columnas, Toño. Cinco millones y medio. El que me compre se lo recupera en cinco años.”
Salimos al mercado en febrero. Un fondo de Madrid que compra empresas de servicios estudió el plan tres semanas y mandó una oferta: 4.300.000 euros. Venía con un anexo de veinte páginas y una tabla titulada “Descuento de flujos de caja”. Las cinco columnas de esa tabla eran las de Julián, cifra por cifra.
Firmó en junio por los 4.300.000. Se pasó tres meses discutiendo cada columna del plan, y el fondo no movió un euro. Hasta hoy, Julián sigue pensando que le pagaron mucho menos de lo que su empresa valía.
Qué es el descuento de flujos de caja y qué es el peaje
Julián sabe de lavar sábanas a escala. Lo que nadie le había contado es que un euro de 2030 no vale un euro. Vale la mitad.
El descuento de flujos de caja, DCF por sus siglas en inglés, es el método que usa cualquier comprador con director financiero. Hace dos cosas. Primero calcula cuánto dinero limpio va a generar la empresa cada año, que no es el EBITDA. Luego trae ese dinero a euros de hoy, cobrándole un peaje por cada año que tarda en llegar.
El peaje es la rentabilidad que el comprador exige por poner su dinero en tu empresa y no en otra cosa. Los financieros lo llaman WACC, el coste medio ponderado del capital, o lo que cuesta el dinero del comprador. Yo lo llamo peaje. Para una pyme de este tamaño suele estar entre el 12 y el 18% al año. El fondo de Julián usaba el 15%.
Con un peaje del 15%, un euro que llega dentro de un año vale hoy 87 céntimos. El euro de 2030, cinco peajes después, vale 50.
Ese 15% tiene dos tramos, y conviene separarlos porque uno se negocia y el otro no. Nueve puntos son dato: lo que exige cualquier inversor a una empresa de servicios que cotiza en bolsa. Los otros seis son criterio del comprador. Julián no cotiza, es cien veces más pequeño que esas empresas y sus acciones no se venden en un día. Por eso el fondo sumó puntos: por tamaño, por iliquidez y por lo que le daba miedo de esa empresa. Otro comprador podía haber sumado cinco, o siete.
Los nueve puntos no se discuten. Los seis, sí. Esa es la conversación que Julián no tuvo.
Cómo se calcula un descuento de flujos en tres pasos
Rebobina a la segunda reunión, la de después de la oferta. Puse en pantalla la tabla del fondo, con los números de Julián. Tres pasos.
Paso 1: del EBITDA a la caja libre. El EBITDA de 2026 eran 900.000. De ahí salen los impuestos, unos 190.000. Salen las lavadoras, las calandras y las furgonetas que hay que renovar cada año, 180.000. Y sale el dinero atrapado en facturas de hospitales que pagan a noventa días, 80.000. Quedan 450.000. La mitad. El fondo aplicó esa misma mitad a los cinco años.
Paso 2: el peaje. Cada uno de esos cinco importes cruza sus peajes al 15%. Los 450.000 de 2026 valen hoy 391.000. Los 650.000 de 2030, 323.000. Los cinco juntos, 1.800.000 euros. Fíjate: el plan crecía 100.000 al año y, traído a hoy, cada año valía menos que el anterior. El peaje se comía el crecimiento entero, y un poco más.
Paso 3: lo que pasa después de 2030. La empresa no cierra en diciembre de 2030: sigue generando caja todos los años que vengan. El fondo no proyecta cien años uno a uno. Los mete todos en un solo número, el valor terminal, que es lo que valdría la empresa el último día de 2030.
Para calcularlo sirve la cuenta del casero. Imagina un piso que te paga 663.000 euros al año de alquiler, con la renta subiendo un 2% cada año. Los 663.000 son los 650.000 de 2030 más ese 2%. Tú le exiges un 15% a tu dinero. El 2% ya te lo da la subida de la renta. Así que el alquiler tiene que ser el 13% de lo que pagas. 663.000 entre 0,13: 5.100.000 euros. Eso vale la empresa en diciembre de 2030, con todos sus años futuros dentro.
Pero 5.100.000 en 2030 no son 5.100.000 hoy. Cruzan cinco peajes, y ya sabes lo que hacen cinco peajes: se llevan la mitad. Quedan 2.540.000.
Ahora la suma. 1.800.000 de los cinco años del plan, más 2.540.000 de todo lo que viene después. 4.340.000. La oferta llegó redondeada: 4.300.000.
Seis de cada diez euros de la oferta eran por lo que pasara después de 2030. Julián se pasó tres meses defendiendo las cinco columnas de su Excel. Y la parte de su empresa que más valía ni siquiera estaba en el Excel.
Qué tendría que haber preguntado Julián: el peaje se negocia
En un DCF casi nada es un dato cerrado. Cuánto invertir en máquinas, cuánto se queda en facturas, que la caja crezca un 2% para siempre: todo son hipótesis. Pero el fondo había tomado las de Julián tal cual. La única casilla abierta era el peaje.
Con un 13%, la misma tabla y el mismo plan dan 5.160.000. Dos puntos de peaje son 820.000 euros, sin tocar una cifra del plan. La palanca que movía 820.000 no la tocó nadie.
Y los seis puntos de criterio se discuten con hechos. Dos y medio por tamaño, uno y medio por iliquidez. Esos cuatro van con la empresa que tienes y no se quitan de un año para otro. Los otros dos eran por lo que daba miedo de esa empresa en concreto. Una cadena hotelera que pesa el 30% de las ventas. Contratos que se renuevan cada temporada. Un dueño que firma cada presupuesto. Los tres miedos tenían arreglo antes de salir al mercado.
Lo que Julián tendría que haber dicho al leer el anexo era algo así:
“Veo que usáis un 15%. ¿Cuánto de eso es por mi tamaño y cuánto por cosas que puedo arreglar?”
No te digo que el fondo hubiera bajado al 13% a la primera. Te digo que habría habido una conversación sobre los dos puntos que sí eran suyos. La que hubo fue sobre un Excel que ya estaba aceptado, y ahí no había nada que ganar.
El comprador no hizo nada malo. Hizo la cuenta que se hace en todas las mesas donde hay un director financiero, y la puso por escrito. Eso es exactamente lo que hace un comprador que se ha leído este artículo. Si te vas a sentar en esa mesa, da igual de qué lado. El que sabe de qué está hecho el peaje es el que se queda los 820.000.
Este es el segundo artículo de Cuánto vale de verdad, la serie sobre los métodos de valoración. Antes, el múltiplo. Después, la compra con deuda y el rango de precio que juntan los tres métodos.
En Relevo Familiar, vendemos empresas con historia, pero sin relevo.
Este artículo se publicó primero en la newsletter «Compra tu PYME» de LinkedIn el 18 de septiembre de 2026. Léelo en LinkedIn