 +250.000
 +5 millones
 +3.000
 +90.000
 +300
El múltiplo de una empresa se aplica sobre su EBITDA, el beneficio antes de intereses, impuestos y amortizaciones. Nadie publica el múltiplo de la tuya: se construye. Este caso lo hace con cuatro fuentes y pesos que se pueden explicar.
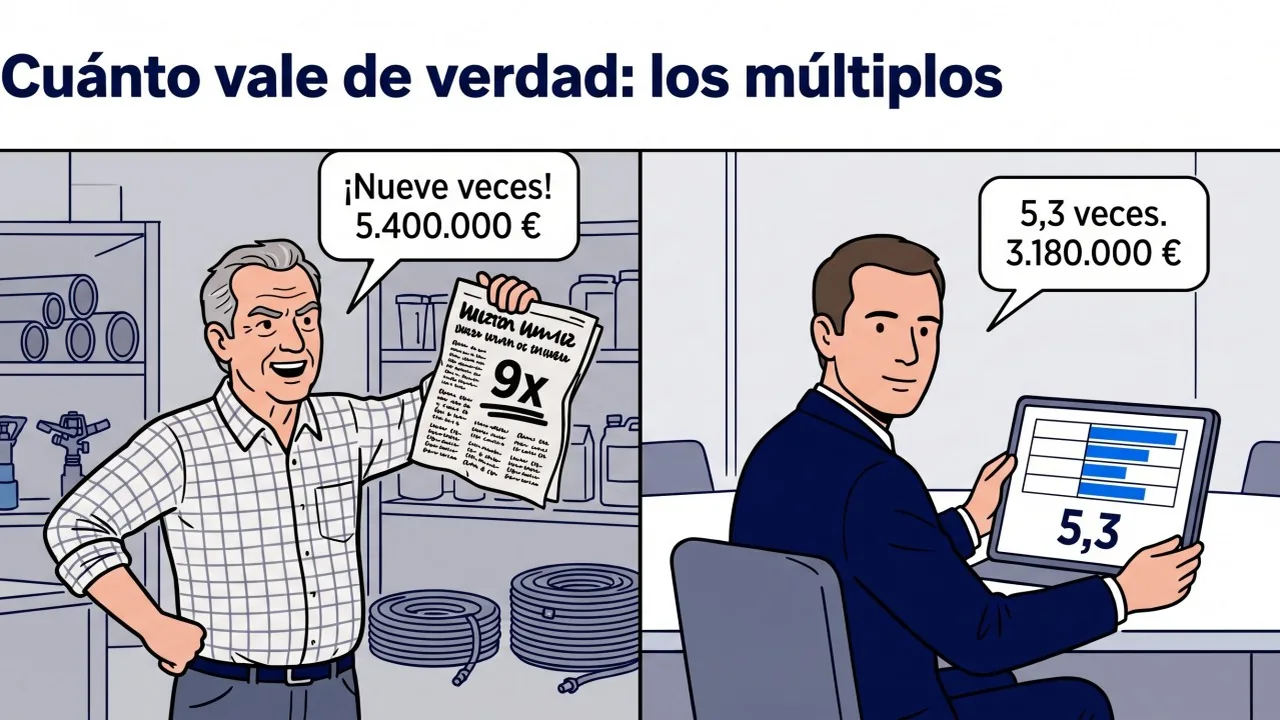
El múltiplo de nueve veces que Ramón llevaba en la cartera
Ramón tiene 63 años y una distribuidora de suministros para riego en Murcia. La montó su padre en 1986. Cuarenta y dos empleados, sin deuda y con la caja justa para funcionar. Alcanza los 600.000 € de EBITDA, lo que gana el negocio antes de intereses, impuestos y amortizaciones, ya limpios de gastos personales.
En la primera reunión sacó de la cartera un recorte de periódico. Un grupo cotizado de su sector, comprado a nueve veces EBITDA. Lo tenía subrayado.
“Nueve por seiscientos, Toño. Cinco millones cuatrocientos. Esto es lo que vale mi empresa.”
Salimos al mercado en marzo. Llegaron tres ofertas: 2.700.000 €, 3.000.000 € y 3.300.000 €. Ramón las rechazó las tres. Dijo que el mercado no había entendido su empresa.
Ocho meses después, vendió por 3.100.000 € a un cuarto comprador. Los tres primeros ya no estaban. Y hasta el día de la firma siguió pensando que le habían robado dos millones.
Qué es un múltiplo de EBITDA y por qué no está en ninguna tabla
Ramón sabe de riego. Lo que nadie le había contado es que un múltiplo no se lee en ningún sitio. Se construye.
El múltiplo es una fracción. Arriba, el valor de la empresa entera antes de descontar la deuda. Abajo, el EBITDA normalizado del último año cerrado. Cinco veces, por ejemplo, quiere decir que el comprador recupera lo que pagó en cinco años, si el EBITDA se mantiene.
Pero ese múltiplo no está escrito en ninguna tabla oficial. Nadie publica el múltiplo de tu empresa. Lo que hay son cuatro sitios donde mirar, cada uno con su fiabilidad, y con alguien que decide cuánto pesa cada uno.
Un múltiplo con un solo origen no es un múltiplo. Es una opinión con un número delante.
El recorte del periódico que tenía Ramón era solo un origen. Y era el peor de los cuatro para su caso, como verás más adelante.
Los cuatro caminos para construir el múltiplo de tu empresa
Estos son los cuatro sitios de donde sale un múltiplo, con los datos de su empresa.
Camino 1: operaciones de su mismo segmento y tamaño. Distribuidoras de riego y afines, de 500.000 a 900.000 € de EBITDA, vendidas en España. Encontramos tres, a 4,6x, 5,1x y 5,5x. Media: 5,1x. Es el dato más parecido a su empresa y el más difícil de encontrar, porque estas operaciones no se publican. Peso: 40 %.
Camino 2: sectores vecinos. Material eléctrico, fontanería y suministro industrial, del mismo tamaño. Hay más operaciones, pero se parecen menos al negocio de Ramón. Entre 5,0x y 6,0x. Media: 5,5x. Peso: 25 %.
Camino 3: los rangos publicados por sector y tamaño. Lo que publican los asesores en España para distribución especializada de su tamaño: de 4 a 6 veces. Punto medio: 5,0x. Es público y citable, pero es una horquilla, no una operación. Peso: 20 %.
Camino 4: las cotizadas, menos el descuento por tamaño. Los grupos de distribución que cotizan en bolsa se pagan a 9 o 10 veces. Pero una multinacional de 200 millones tiene mil clientes, directivos y acceso a deuda, y una pyme de 3 millones no. Ese riesgo se descuenta: entre un 25 % y un 40 % menos. 9,5x menos un 35 %: 6,2x. Peso: 15 %, porque es el camino más lejano de todos.
La media ponderada sale a 5,3x. Sobre 600.000, el valor de la empresa queda en 3.180.000 €.
Las tres ofertas de marzo estaban entre 4,5 y 5,5. El mercado había hecho la cuenta que Ramón no hizo. Y Ramón perdió ocho meses y dos compradores por defender un solo camino, el que no le servía.
Por qué los pesos de cada camino son criterio
Ramón luego me preguntó por qué decidí ponderar los caminos de esa forma. Y fue una muy buena pregunta, porque la respuesta es la parte más importante de este artículo.
Los pesos de cada camino son criterio. No hay una tabla oficial.
Otro asesor daría un 35% al camino 1 y un 30% al camino 2. Le saldría 5,4x en vez de 5,3x. Eso no es el problema. El problema es un peso que no se puede explicar. Cada porcentaje necesita una razón que aguante la pregunta del otro lado de la mesa.
El camino 1 pesa más porque son empresas casi iguales a la tuya. El camino 4 pesa menos porque son empresas que solo se parecen a la tuya en lo que venden. Si miras el tamaño, son cosas completamente distintas. Si un peso solo se sostiene porque te conviene, se cae en la primera reunión.
Lo que Ramón tendría que haber dicho en la primera reunión, después de ver el múltiplo, es algo así:
“Toño, acabo de ver que este grupo de mi sector se vendió a nueve veces. ¿A cuánto se han vendido empresas de mi tamaño?”
No te digo que con esa frase hubiera cobrado más. Sí habría salido al mercado con 3.200.000 € en la cabeza y no con 5.400.000 €. Y la oferta de 3.300.000 € que recibió en marzo no se hubiera escapado.
Este es el primer artículo de Cuánto vale de verdad, la serie sobre los métodos de valoración. Después vienen el descuento de flujos de caja y la compra apalancada. La serie cierra con el rango de precio que se puede defender.
Ramón no existe. Es lo que he visto en veinte primeras reuniones, metido en una sola persona. Las cifras de la empresa y de los cuatro caminos son de ejemplo.
En Relevo Familiar, vendemos empresas con historia, pero sin relevo.
Este artículo se publicó primero en la newsletter «Compra tu PYME» de LinkedIn el 4 de septiembre de 2026. Léelo en LinkedIn