 +250.000
 +5 millones
 +3.000
 +90.000
 +300
Un rango de valoración sale de cruzar el múltiplo, el descuento de flujos y la compra con deuda. Este caso los junta en una zona de precio que se puede defender, con las cifras de una fábrica de mobiliario técnico.
El informe de valoración que pagó Pilar
Pilar tiene 61 años y hasta marzo fue dueña de una fábrica de mobiliario técnico de laboratorio en Pamplona. Mesas de resina, vitrinas de gases, bancadas para hospitales y facultades. La montó su padre en 1979 con un torno y un contrato con la facultad de Farmacia. Al vender tenía setenta empleados y ni un préstamo en el balance. Su EBITDA, lo que gana el negocio antes de intereses, impuestos y amortizaciones, era de 900.000 euros.
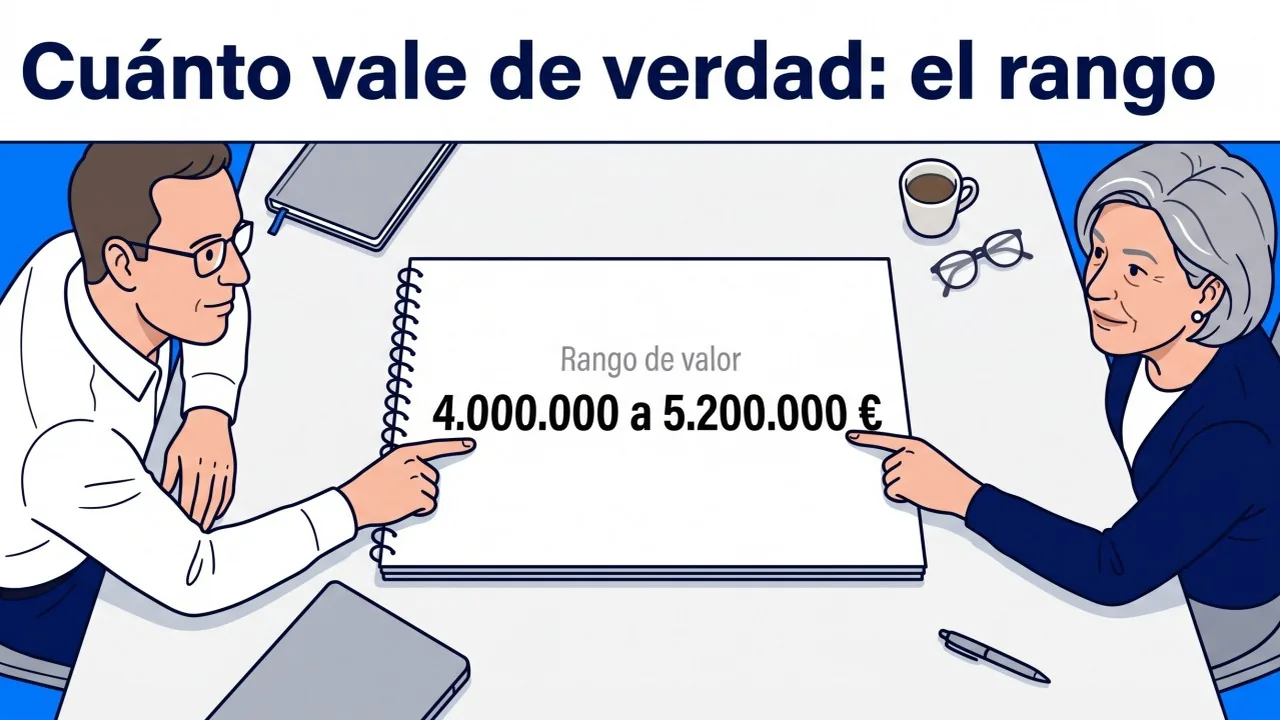
Antes de salir al mercado hizo lo que hay que hacer. Encargó una valoración. Cuarenta páginas, tres métodos, 6.000 euros. La conclusión estaba en la última: “Rango de valor: entre 4.000.000 y 5.200.000 euros.”
Pilar leyó 5.200.000.
La primera oferta llegó en enero. 3.800.000 euros, de un fondo de Barcelona que compra fabricantes industriales. Ella contestó con el informe por delante. El comprador tardó dos días, y contestó con el mismo informe.
“Pilar, tu propio informe dice que esto empieza en cuatro millones.”
Tercera reunión, mitad de camino, apretón de manos. 4.300.000 euros. Firmaron en marzo y Pilar salió contenta de la notaría: había subido medio millón desde la primera oferta.
Me llamó en mayo por otro asunto y acabamos hablando de aquello. Traía el informe en el bolso. Todavía hoy no sabe que aquella tarde negoció por debajo de su propio suelo.
Por qué un rango de valoración se hace cruzando tres métodos
Pilar sabe de resinas, de extracción de gases y de plazos de obra en hospitales. Lo que nadie le había contado es que un rango de valor no se hace sumando métodos. Se hace cruzándolos.
Imagina un accidente en un cruce con tres testigos. Uno lo vio desde el balcón, otro desde el coche de detrás, el tercero desde la acera. No sumas las tres versiones ni te quedas con la que más te gusta. Buscas lo que los tres vieron igual. Eso es lo que pasó de verdad.
Los tres métodos de valoración son tres testigos. Cada uno mira desde un sitio distinto, porque cada uno contesta a una pregunta distinta.
El múltiplo contesta a cuánto se han vendido las empresas parecidas a la tuya. Es el testigo del mercado.
El descuento de flujos contesta cuánto dinero va a generar la tuya y cuánto vale ese dinero traído a hoy. Es el testigo de la empresa.
La compra con deuda contesta cuánto puede pagar el que tienes enfrente. Suma lo que le presta su banco y lo que ponen sus inversores. Es el testigo del comprador.
Y aquí está la línea que a Pilar nadie le dijo.
Un método te da un número. Tres métodos te dan una zona.
El rango que sirve no va del más bajo de los tres al más alto. Ese rango lo cumple todo y no defiende nada. El rango que sirve es donde se pisan los tres. Ahí el mercado, la empresa y el comprador dicen lo mismo. Un número que sostienen tres testigos a la vez es muy difícil de discutir.
El informe de Pilar tenía las tres bandas. En tres páginas distintas. Nadie las había puesto en el mismo gráfico.
Cómo se calcula el rango: las tres bandas en el mismo gráfico
Rebobina a enero, antes de la primera oferta. Las tres bandas ya existían, con los números de Pilar.
El múltiplo. Ponderando operaciones parecidas y rangos publicados para fabricación industrial de su tamaño: entre 5,0 y 5,8 veces el EBITDA. Sobre 900.000, de 4.500.000 a 5.200.000 euros.
El descuento de flujos. Su empresa convertía en caja limpia unos 550.000 euros al año, creciendo despacio. El peaje que exige un comprador a una pyme así está entre el 14 y el 16%. Resultado: de 4.200.000 a 4.900.000 euros.
La compra con deuda. El banco prestaba contra su empresa entre 2,3 y 2,9 veces el EBITDA, de 2.100.000 a 2.600.000. Los fondos que compran fabricantes de este tamaño ponen de su bolsillo entre 1.900.000 y 2.200.000. Suma: de 4.000.000 a 4.800.000 euros.
Ahora júntalas. El número más bajo de los nueve es 4.000.000 y el más alto es 5.200.000. Ese fue el rango del informe, y es exactamente el que le dieron. Un rango de 1.200.000 euros de ancho.
Pero mira dónde se solapan las tres bandas. El suelo lo pone el método más exigente, que aquí es el múltiplo, con 4.500.000. El techo lo pone el más tacaño, que es la compra con deuda, con 4.800.000.
La zona donde los tres testigos dicen lo mismo va de 4.500.000 a 4.800.000 euros. Trescientos mil de ancho, no un millón doscientos.
Pilar cerró en 4.300.000. Doscientos mil por debajo del suelo de esa zona. Y el fondo, cuyo propio techo era 4.800.000, se guardó medio millón de recorrido que tenía y que nadie le pidió.
Pagó 6.000 euros por las tres bandas. Estaban las tres en el informe. Solo faltaba el gráfico que las juntaba. Ese gráfico lo tenía el comprador.
Qué tendría que haber dicho Pilar en la segunda reunión
Lo que más le duele a Pilar no es el precio. Es que la respuesta la llevaba ella en el bolso.
Cuando el fondo le devolvió su propio informe, la frase que tocaba era esta:
“Ese rango no es mi rango, son tres rangos distintos puestos en fila. Píntamelos en el mismo gráfico y dime dónde se pisan los tres. Ahí es donde negocio. Por debajo de 4.500.000 no me muevo, y si crees que sí, dime qué método lo sostiene.”
No te digo que el fondo hubiera pagado 4.800.000. Su banco tenía un tope y sus inversores otro. Te digo que la conversación habría empezado en 4.500.000 y no en 3.800.000. Al llegar el 4.300.000, ella habría tenido una respuesta mejor que “es que yo quiero más”.
Porque el ancho de tu rango es el precio de lo que no sabes defender. Un rango de 1,2 millones no informa a nadie. Le sirve al vendedor para soñar por arriba y al comprador para negociar por abajo. Y lo rompe siempre el que lo ha hecho más veces.
El fondo no hizo nada raro. Cruzó los tres métodos porque es lo que hace cualquier comprador con analista, y usó el documento que le pusieron delante. Ellos compran cuatro empresas al año. Pilar vendió la suya una vez en su vida.
Si el que compra eres tú, píntalo igual y ten clara una cosa. El número de la compra con deuda es tu techo, no el valor de la empresa. Ofrecer por debajo de la zona donde coinciden los tres métodos te sale bien con el vendedor que no la ha calculado. Con el que sí, te cuesta la operación entera. El que llega con las tres bandas dibujadas no es el que más grita en la mesa. Es el que sabe exactamente cuándo dejar de moverse.
Este es el cuarto y último artículo de Cuánto vale de verdad. El múltiplo, que es lo que paga el mercado. El descuento de flujos, que es lo que genera tu empresa. La compra con deuda, que es lo que puede pagar el que tienes enfrente. Y el rango, que es lo que se lleva uno a la mesa.
En Relevo Familiar, vendemos empresas con historia, pero sin relevo.
Este artículo se publicó primero en la newsletter «Compra tu PYME» de LinkedIn el 2 de octubre de 2026. Léelo en LinkedIn