 +250.000
 +5 millones
 +3.000
 +90.000
 +300
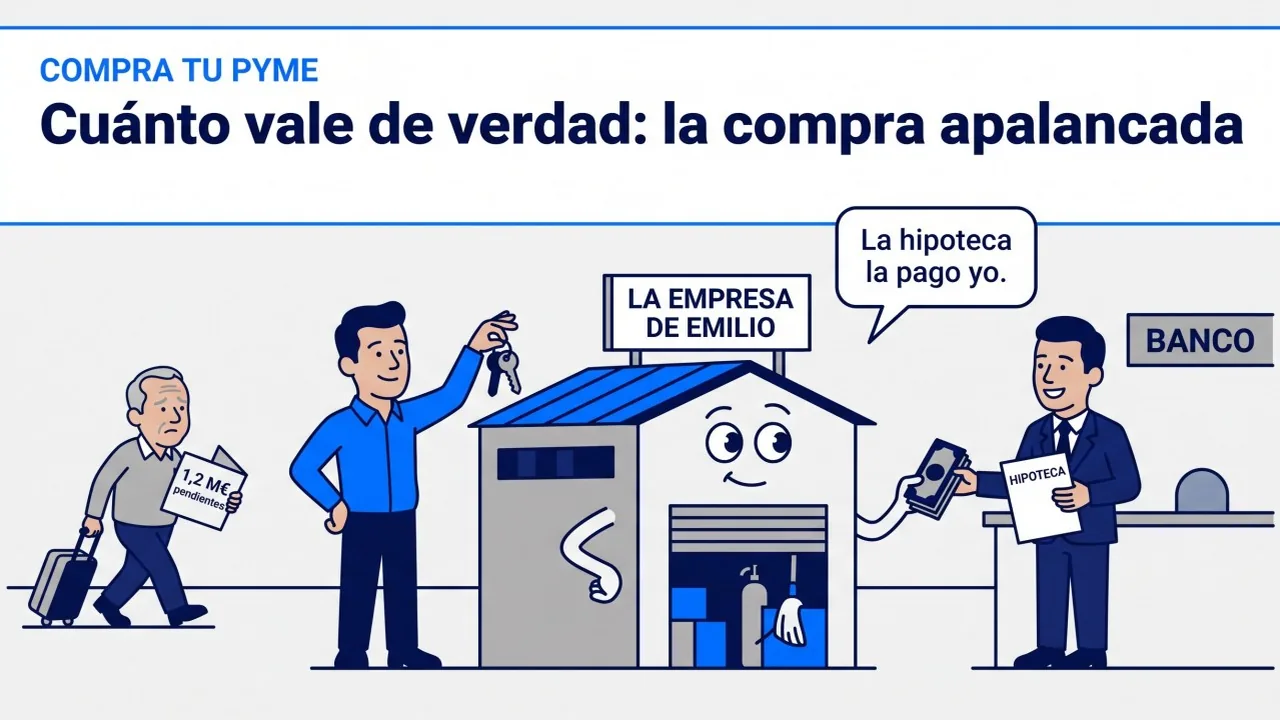
Casi nadie compra una empresa con su propio dinero. Una compra apalancada, o LBO por «leveraged buyout» en inglés, usa deuda del banco. La propia empresa la devuelve con su caja.
Este caso muestra cuánto puede pagar un fondo y quién cubre la diferencia.
La transferencia que no llegó el 30 de junio
Emilio tiene 63 años. Hasta 2022 fue dueño de una empresa de limpieza industrial en Vigo, la que montó su padre en 1984. Al venderla tenía 180 empleados y veinte fábricas como clientes. Ganaba un millón de euros al año de EBITDA, lo que gana el negocio antes de intereses, impuestos y amortizaciones.
La compró Marcos, de 36 años, con un grupo de inversores detrás. El precio quedó en seis millones. Emilio cobró 4.800.000 euros el día de la firma. Los otros 1.200.000 los cobraba en dos plazos: junio de 2026 y junio de 2027.
El 30 de junio pasado no llegó la transferencia. Llamó a Marcos al día siguiente. La respuesta fue amable y corta.
“Emilio, no puedo. El banco no autoriza el pago hasta que se levante el incumplimiento. Está en el acuerdo entre acreedores que firmamos.”
Emilio me llamó esa tarde con una pregunta que no esperaba:
“¿Qué banco? Yo le vendí a Marcos. ¿Desde cuándo tengo yo un banco en esto?”
Lo tenía desde el día de la firma. Y todavía hoy le cuesta explicar cómo.
Qué es una compra apalancada (LBO) y quién paga la hipoteca
Emilio sabe de turnos, de máquinas fregadoras y de convenios. Lo que nadie le había contado es que casi nadie compra una empresa como la suya con su propio dinero.
Se compra como quien compra un piso para alquilar. El comprador pone la entrada. El banco pone el resto. Y la hipoteca la paga el inquilino con el alquiler. Cuando lo que se compra es una empresa, el inquilino es la propia empresa. Devuelve la deuda de la compra con su caja. Eso es un LBO: comprar la empresa poniendo poco dinero propio y mucha deuda. En castellano, compra apalancada.
Al banco le importa poco el comprador. Presta contra tu empresa: mira cuánto gana, cómo de seguro es que lo siga ganando y cuánto necesita reinvertir. Con eso pone un tope. En una pyme, entre dos y tres veces el EBITDA.
Por eso el LBO es también el método de valoración de cualquier fondo. Calcula lo máximo que ese comprador puede pagar por tu empresa, que es otra cosa que lo que vale. Y ese máximo tiene dos frenos: lo que presta el banco y lo que ponen sus inversores. Si pides más, alguien tiene que cubrir la diferencia. En las pymes, casi siempre el vendedor. Sin saberlo.
Cómo calcula un fondo el precio máximo que puede pagar
Rebobina a 2022. El analista de Marcos hizo la cuenta antes de la primera reunión, en dos partes.
La primera es la del banco, y es la fácil. Un millón de EBITDA, contratos que se renuevan solos, pocas máquinas que comprar. El banco prestó tres veces el EBITDA: 3.000.000, a devolver en seis años.
La segunda es la de los inversores, y se hace al revés: empieza por el final. Dentro de cinco años la empresa seguirá ganando un millón y habrá devuelto casi toda la deuda. Revendida a cinco veces el EBITDA, son 5.000.000. Menos los 500.000 que aún se le deben al banco, quedan 4.500.000 para los inversores.
¿Cuánto ponen hoy por cobrar 4.500.000 dentro de cinco años? Quieren multiplicar su dinero por dos y medio, un 20% al año. Esa es la TIR, la tasa interna de retorno: la rentabilidad anual del que invierte. Divide 4.500.000 entre 2,5 y sale 1.800.000. Ni un euro más.
Suma los dos frenos: 3.000.000 del banco y 1.800.000 de los inversores. 4.800.000. Ese era el precio máximo de Marcos.
Emilio pedía seis millones, porque a seis veces el EBITDA se venden las empresas como la suya. A eso las paga un comprador del sector, que ahorra costes al juntarlas con la suya. Un fondo no tiene nada que juntar. Su cuenta decía 4,8.
Marcos no discutió el precio. Escribió seis millones en la carta de intenciones, el documento donde el comprador pone precio y condiciones sin obligarse aún. Dos párrafos más abajo, en una línea de trámite, había otra cosa. Préstamo del vendedor de 1.200.000 euros, a cinco años, subordinado a la financiación bancaria. Emilio leyó “a cinco años” y pensó en un aplazamiento. La palabra que importaba era la otra.
Subordinado quiere decir detrás. El banco cobra primero, cada año, pase lo que pase. Tú cobras si sobra y si el banco lo permite.
Así se pagaron los seis millones. El comprador puso 1,8 de su bolsillo. La empresa de Emilio puso 3, que devuelve al banco con su caja. Y 1,2 se los prestó Emilio al comprador, con un interés simbólico y sin garantía. Los cobra cuando el banco diga.
En 2025 llegó el año flojo: dos contratos con menos margen y una subida del convenio. El EBITDA bajó a 850.000. La caja cubrió la cuota del banco, pero sin el margen que el banco exige como condición del préstamo. El banco no ejecutó nada. Solo apretó la cláusula que ya tenía firmada: mientras dure el incumplimiento, ni un euro a los acreedores de detrás. Emilio era el acreedor de detrás.
Qué negociar en la carta de intenciones si financias parte del precio
A Emilio lo que más le duele es otra cosa. La cuenta estaba en la primera oferta de Marcos, con los tres sumandos a la vista: banco, inversores, vendedor. La leyó como un precio. Era una estructura, y en ella él era el tercer financiador.
Si pudiera volver a esa carta de intenciones, la frase sería esta:
“Si el banco os presta tres millones y vosotros ponéis 1,8, vuestro precio real es 4,8. Los otros 1,2 son un préstamo que os hago yo, detrás del banco. Así que lo negociamos como un préstamo. Interés de mercado, una garantía aunque sea de segunda fila, y qué pasa exactamente si un año viene malo. Y si no, me quedo en 4,8 al contado.”
No te digo que Marcos hubiera pagado más al contado: su banco tenía un tope y sus inversores otro. Te digo que Emilio habría sabido que prestaba 1.200.000 euros a un desconocido para que le comprara su propia empresa. Y un préstamo se da con intereses y garantías, o no se da.
Marcos no hizo nada raro. Compró como se compran hoy casi todas las pymes rentables: banco, caja de la empresa y un trozo del vendedor. Él lleva tres operaciones. Emilio vendía por primera vez en su vida.
Si el que compra eres tú, apunta la cuenta. El banco más tus inversores es tu precio real. Lo que ofrezcas por encima se lo pides prestado al vendedor, y hay dos tipos. El que lo sabe te pide interés y garantías, y firma tranquilo. El que no lo sabe firma más rápido y te llama cuatro años después, con razón. El primero te sale más caro en la carta de intenciones. El segundo, en todo lo demás.
En una compra apalancada, el comprador no paga tu empresa. La paga tu propia empresa. Y lo que no cabe en el banco lo pagas tú.
Este es el tercer artículo de Cuánto vale de verdad. Antes, el múltiplo y el descuento de flujos. Después, cómo se juntan los tres en un rango de precio que aguante una negociación.
En Relevo Familiar, vendemos empresas con historia, pero sin relevo.
Este artículo se publicó primero en la newsletter «Compra tu PYME» de LinkedIn el 25 de septiembre de 2026. Léelo en LinkedIn