 +250.000
 +5 millones
 +3.000
 +90.000
 +300
Un earn-out es la parte del precio que se cobra solo si la empresa cumple unos objetivos después de la venta. Este caso con cifras muestra cuatro reglas que deciden si ese dinero llega.
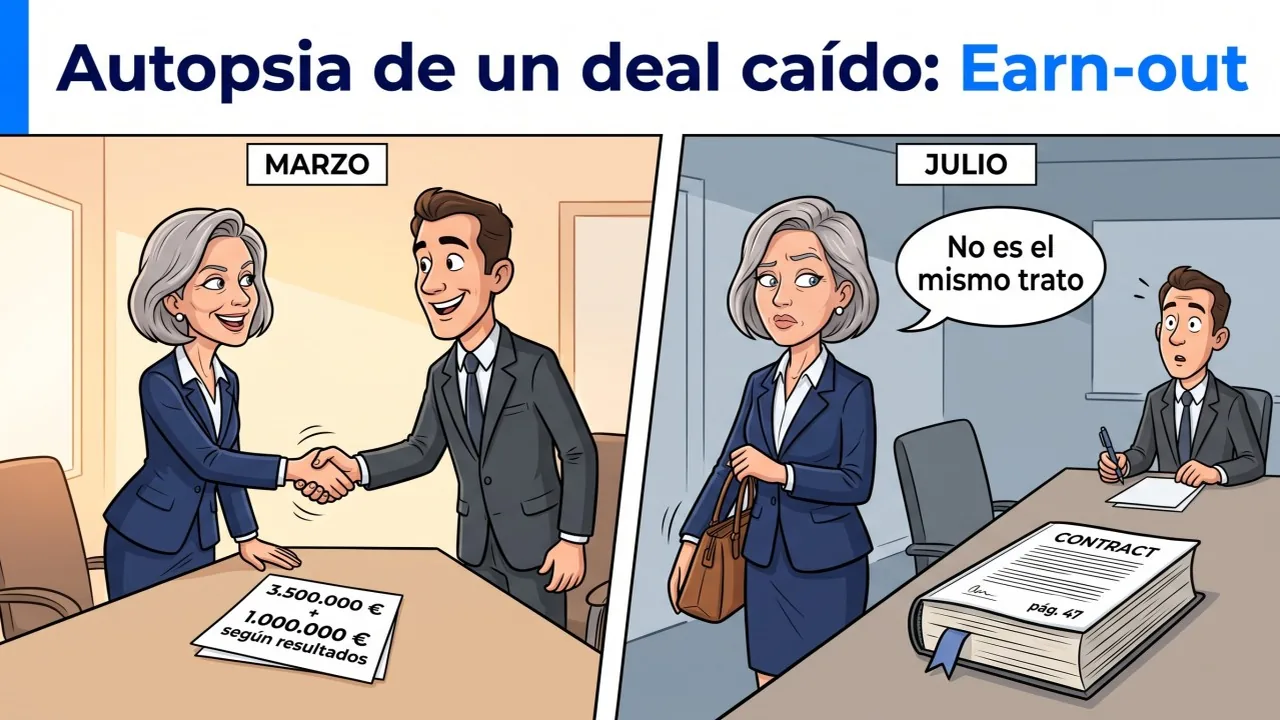
Un apretón de manos en marzo y un contrato distinto en junio
Carmen tiene 57 años y es dueña de una empresa de instalaciones eléctricas en Sevilla. La montó en 1996, cuando en la obra industrial no había una sola mujer al frente de una cuadrilla. Hoy son cuarenta y dos empleados. El negocio deja 700.000 euros al año de EBITDA, lo que gana antes de intereses, impuestos y amortizaciones.
En marzo pactó la venta con Alonso, dueño de un grupo del sector que lleva años comprando empresas como la suya. Pagaba 3.500.000 euros al cierre y hasta un millón más en los dos años siguientes, según resultados. Se dieron la mano y Carmen se fue a casa a contárselo a su marido.
La revisión de las cuentas salió limpia. En junio llegó el borrador del contrato, ciento veinte páginas. Carmen lo leyó entero en un fin de semana y me llamó el lunes con el documento abierto en la página 47.
“Toño, aquí están los mismos números que pactamos en marzo. Dime por qué esto ya no me parece el mismo trato.”
En julio no hubo firma. Y no la rompió Alonso, se levantó ella. Carmen dejó la mesa con el mismo precio escrito que había aceptado con un apretón de manos cuatro meses antes.
Qué es un earn-out y quién manda sobre la cifra
Carmen sabe de cuadros eléctricos y de plazos de obra. Lo que nadie le había contado es que el cómo y el cuándo del cobro importan tanto como la cifra.
En una compraventa, el precio se puede cobrar de tres maneras. Una parte llega al contado el día del cierre. Otra puede quedar aplazada, con fechas y cifras fijas. Una tercera puede quedar condicionada a que la empresa cumpla unos objetivos después de la venta. Esa parte condicionada es el earn-out.
El earn-out le sirve al comprador para varias cosas. Retiene al dueño durante la transición y le cubre un año flojo. Pero también sirve para puentear una diferencia de precio. Carmen pedía 4.500.000 €, Alonso ofrecía 3.500.000 €, y el millón del medio se dejó a resultados.
Es como vender una finca con una condición. Te la pago hoy a precio prudente y, si las dos próximas cosechas vienen buenas, te pago el resto. Suena razonable, pero tiene un detalle: desde el día de la venta, la finca le pertenece a otro. Él decide qué se siembra, cuánto se riega, qué gastos se apuntan y qué parte de la cosecha acaba en tu cuenta.
Hay cuatro reglas principales que deciden si se cobra o no el earn-out. Y las cuatro se negocian, si llegas a tiempo.
- El earn-out se mide sobre la cifra que se pacte. No tiene por qué ser el EBITDA: puede atarse a la facturación o a otra línea de la cuenta. Y hay que dejar escrito qué gastos entran en el cálculo.
- La cuenta la hace el comprador. Desde el cierre, la cifra la calcula su grupo, con la empresa ya integrada y con sus criterios. El examen lo corrige el mismo que paga si apruebas.
- El objetivo tiene que salir de los números de la empresa. Si se parece a lo que el negocio ya hace solo, es cobrable. Si sale de un plan que nadie ha demostrado, cobrar depende de que el plan acierte.
- Quedarse cerca del objetivo puede valer cero. Hay earn-outs con escala, que pagan el camino recorrido, y earn-outs todo o nada. En un todo o nada, un euro de menos borra el pago entero.
Ninguna de las cuatro reglas estaba clara en el apretón de manos de marzo. Las cuatro aparecieron en el contrato de junio, escritas por el abogado de Alonso.
Qué escribió el contrato de junio sobre el earn-out
La carta de intenciones, el papel que fija precio y condiciones antes del contrato, decía lo del millón “según resultados”. Y nada más. Ni la cifra que se medía, ni el objetivo. Ni quién hacía la cuenta, ni qué pasaba si Carmen no llegaba del todo.
Con esas dos palabras cada uno firmó un trato distinto. Carmen sumó 4.500.000. Alonso apuntó 3.500.000 y dejó el millón para más adelante.
El borrador de junio escribió las reglas que faltaban. El millón se cobraba si el EBITDA medio de los dos años siguientes llegaba a 750.000 euros. La cuenta la hacía el grupo de Alonso, con la empresa ya integrada. Y en esa integración entraban 100.000 euros al año de gastos de grupo: administración central, marca y dirección.
El pago, además, era todo o nada. Si la media llegaba a 750.000, Carmen cobraba el millón entero. Si se quedaba en 749.999, cobraba cero.
Haz la cuenta con los papeles de Carmen. EBITDA de los tres últimos ejercicios: 690.000, 700.000 y 710.000. Visto así, el objetivo de 750.000 parece alcanzable: un 7% más, con un grupo grande empujando detrás. Así lo leyó Carmen la primera vez.
Ahora réstale los 100.000 de gastos de grupo que entraban en el cálculo. El punto de partida real del earn-out no era 700.000. Era 600.000.
Ahí está la primera regla. Los 100.000 solo podían comerse el objetivo porque el earn-out se medía sobre el EBITDA. Atado a la facturación, no lo afectaría.
Para cobrar el millón, la empresa tenía que pasar de 600.000 a 750.000 en dos años. Un 25%, cuando en los tres últimos ejercicios había crecido un 3% en total. Y Carmen tenía que lograrlo desde el asiento del copiloto. Él decidía la operativa, y también le sumaba los gastos del grupo.
En la página 47, el objetivo parecía un 7% más. Con los papeles de Carmen delante, era el mayor crecimiento de su historia.
Qué hablar antes de firmar la carta de intenciones
Lo intentamos, que conste. Pedimos dos cambios. El primero, que el EBITDA del earn-out se midiera como se había medido siempre en la empresa, sin los gastos del grupo. El segundo, que el objetivo bajara a la media de los tres últimos años, lo que el negocio ya hacía solo.
Alonso aceptó el primero, el segundo no. Y ahí salió la verdad: sus números solo pagaban 4.500.000 euros si la empresa crecía. Nunca hubo acuerdo sobre el precio. El earn-out solo lo tapó, y lo tapó cuatro meses.
La frase que tocaba decir en marzo, el día del apretón de manos, es esta:
“Alonso, el precio que no acordemos hoy no lo va a acordar el contrato por nosotros. Si el millón va a resultados, pactamos los objetivos del earn-out juntos y acordamos algo que tenga sentido para los dos.”
No te digo que con esa conversación Carmen hubiera vendido. Te digo que habría sabido en marzo lo que descubrió en julio, con cuatro meses y dos facturas de abogados después.
Alonso no hizo nada raro. Sus números no llegaban a los 4.500.000 que pedía Carmen y aun así quería el negocio, así que puso un earn-out. Él compra empresas todos los años. Carmen vendía la suya por primera y única vez en la vida.
Si el que compra eres tú, el earn-out te sirve. Puentea un año raro, o un plan de crecimiento que el vendedor se cree y tú no. Pero recuerda, el earn-out no negocia el precio por ti. La diferencia que no se habla en la carta de intenciones te espera en el contrato. Y llega cuando ya has pagado los honorarios del camino.
Un earn-out puentea una diferencia de precio. Un desacuerdo de precio solo lo aplaza. Y aplazado, sale más caro.
Carmen y Alonso no existen. Son lo que he visto en muchas operaciones, metido en dos personas. Las cifras son de ejemplo.
En Relevo Familiar, vendemos empresas con historia, pero sin relevo.
Este artículo se publicó primero en la newsletter «Compra tu PYME» de LinkedIn el 28 de agosto de 2026. Léelo en LinkedIn